1日に必要な杯数を、店前の人の流れと朝30分の受け渡しにつなげる
客席を置かない小さなカフェでも、カウンターの裏には抽出機器、牛乳と氷、洗い場、何箱ものカップが必要です。売上が朝に集中すれば、昼に余裕があっても、その余裕を朝の注文に振り向けることはできません。家賃や内装費と同時に考えたいのは、必要な杯数を、売れる時間に渡し切れる店かどうかです。
ここで扱うのは、常設の店舗でドリンクを作って持ち帰り販売するテイクアウト専門カフェです。キッチンカーや屋台、催事出店とは、物件・設備・許可の条件を分けて考えます。コーヒーを中心にした架空の計画を使い、必要販売数から立地、製造、会計、収納、持ち歩いた後の品質へ順に結び付けます。
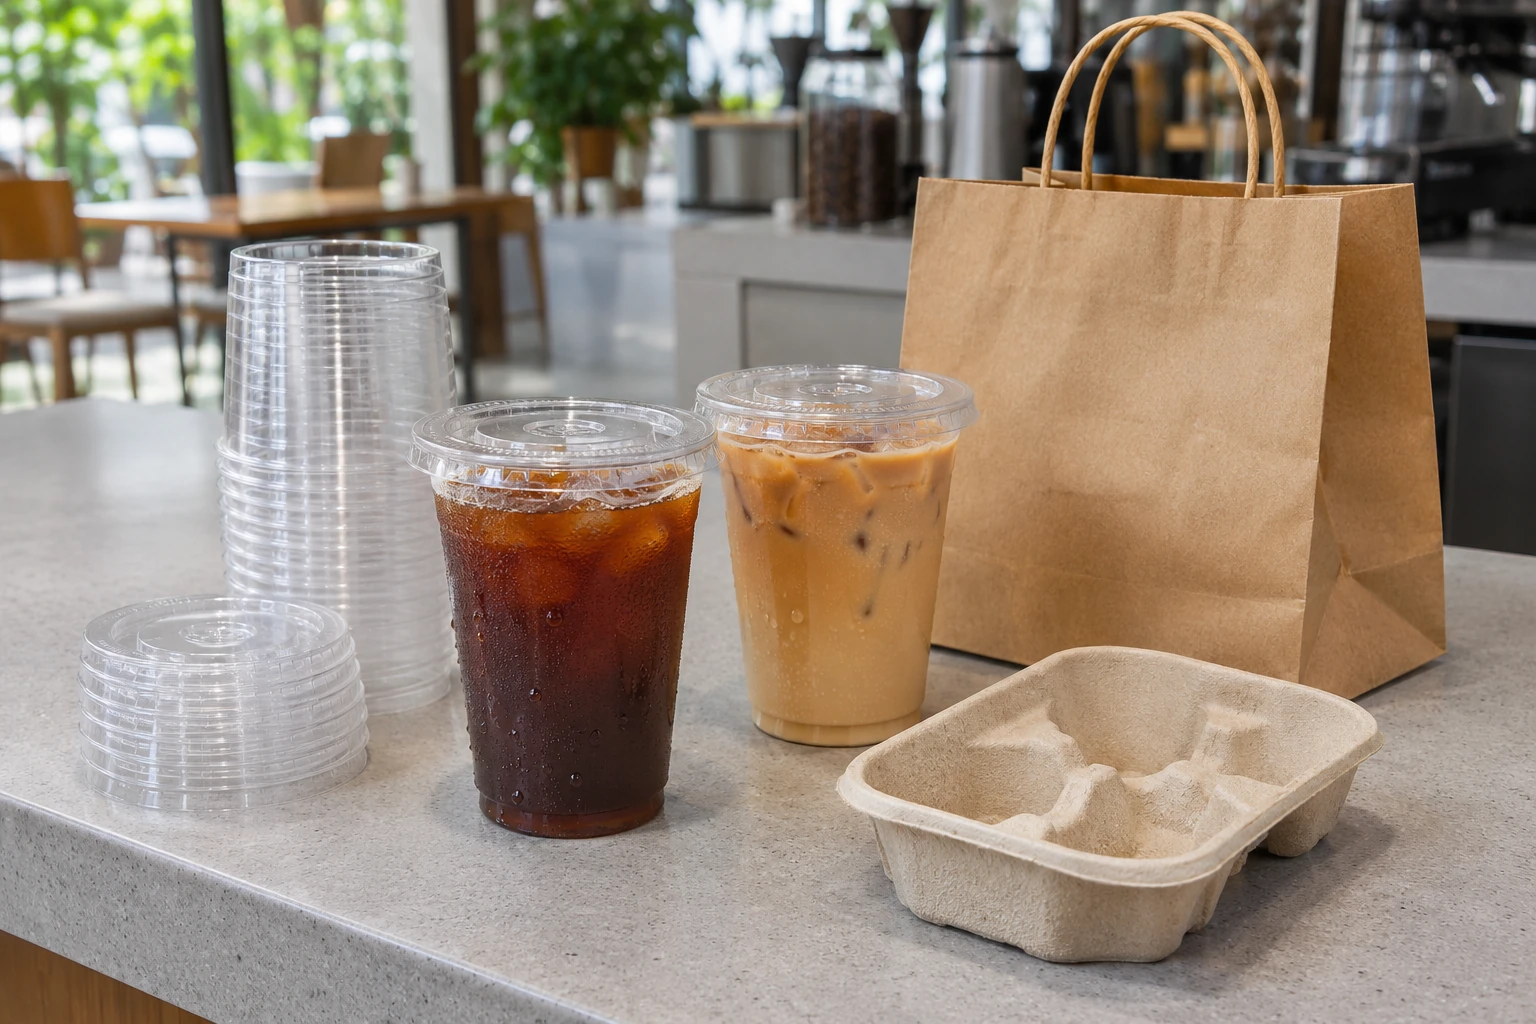
※画像はイメージです
必要な杯数は、カップと蓋の費用まで入れて求める
以下の金額、販売数、通行量、作業時間はすべて説明用の架空条件です。業界平均、開業費用の相場、実店舗の測定結果ではありません。損益の比較では課税対象の売上・費用を税抜額でそろえ、人件費などはその費用額を使います。税込の入金・支払額とは分けてください。
月25日営業し、ドリンクの税抜平均販売単価を500円とします。販売する1杯に投入する食材120円に、包材、決済手数料、販売に結び付かないロスを加えます。複数のドリンクを扱う店では、予想する販売構成で加重平均を取り直します。
| 項目 | 金額 | この例で含めるもの |
|---|---|---|
| 平均販売単価 | 500円 | ドリンクの税抜売上。物販やフードは含めない |
| 販売分の食材 | 120円 | 豆・牛乳・シロップなど、売れた1杯に投入する分 |
| 包材 | 42円 | カップ、蓋、必要に応じたスリーブ・袋・ホルダーの1杯あたり平均 |
| 決済手数料 | 18円 | 現金を含む全販売杯数で割った仮の平均負担額 |
| 販売外のロス | 20円 | 試し淹れ、廃棄、作り直しに使う材料等を販売杯数で割った仮定 |
| 1杯あたり残る額 | 300円 | 500−120−42−18−20。固定費と利益に充てる額 |
包材42円は、カップ単価だけでは足りません。2杯用ホルダーを何件に使うか、冷たいドリンクの袋をどうするかで変わります。決済手数料18円も料率そのものではなく、契約の料率・課金対象額・決済比率を入れて求める欄です。食材120円にすでにロスを織り込んだ場合は、同じロスを20円の欄へ重ねて足しません。
以下の必要杯数の計算は、販売数が変わっても販売外ロス20円/杯を維持できると仮定した近似です。試し淹れなどは販売数に比例しない場合があるため、実店では日額で発生する分と販売量に連動する分を分け、計画する杯数に合わせて再計算します。
月の費用を、家賃18万円、雇用するスタッフの人件費14万円、光熱費4万円、通信・清掃・保守など6万円、減価償却費5万円、借入利息1万円の計48万円と仮定します。この例では光熱費を月額にまとめ、1杯の変動費には重ねていません。人員を増やす場合は、増えた費用を戻して計算します。
この48万円を賄う販売数は、48万円÷300円=月1,600杯、25日営業なら1日64杯です。さらに月18万円の利益を目標に置くと、(48万円+18万円)÷300円=月2,200杯、1日88杯が必要になります。
個人事業を想定した例なので、店主自身の生活費は上の人件費に入れていません。目標利益18万円は、本人の税金・社会保険、借入元本返済、設備更新などを済ませた手取りではありません。64杯なら生活できる、88杯なら資金が十分残る、という意味には使わない数字です。
「1日88杯」のうち、いつ何杯を買ってもらうのか
8時間営業で88杯なら、平均は1時間11杯です。しかし、通勤客を主な対象にする店で、8時間均等に売れるとは限りません。朝の30分に約4割の35杯、残り7時間30分に53杯という仮の配分で、候補地を見ます。
1注文あたり平均1.1杯なら、1日88杯は約80注文、朝35杯は約32注文です。製造に必要なのは35杯分の作業、会計と呼び出しに必要なのは約32注文分の作業です。杯数をそのまま来店者数や会計回数に置き換えないことが、入口になります。
物件を見る時間も、朝の30分に合わせます。駅の総乗降客数より、店の前をどちら向きに通り、横断歩道を渡らずに立ち寄れ、出勤に間に合うのかが実際の導線です。入口の見え方、立ち止まれる幅、雨の日の傘、購入後に向かう先まで歩いて確かめます。通行を妨げる場所を待機列として計画しないでください。
たとえば、その30分の店前通行量を延べ400人と仮定すると、32注文を得るには、通行数に対して8%に相当する注文が必要です。これは計画達成に必要な比率であって、その場所で8%が買うという予測ではありません。4%なら16注文、平均1.1杯では約18杯にとどまります。開業直後の認知、価格、他店、待ち時間によって変わるため、必要率の高さを調査課題として残します。
平日と休日、晴天と雨天を分け、同じ人の往復を含む延べ通行量と、実際の購入注文数を区別して記録します。朝以外の53杯を近隣勤務者の昼休みで売るのか、住宅地の午後で売るのかまで説明できなければ、朝だけ見て物件を決めるのは早い段階です。
朝30分35杯を、製造・会計・受け渡しに分解する
注文が入ってからの工程は、受付・会計、ドリンク製造、蓋の装着と袋詰め、番号確認と受け渡しです。抽出機の能力が高くても、牛乳を取りに行く動きや、袋へ入れる作業で列が止まることがあります。
以下は、店主が製造、もう1人が会計と受け渡しを担当する場合の仮計算です。各時間は、作業が重ならないと仮定した所要時間であり、実際の機器性能やスタッフの実測値ではありません。
| 担当・工程 | 仮の所要時間 | 必要量への作業時間 | 30分との比較 |
|---|---|---|---|
| 店主:製造 | 1杯55秒 | 35杯×55秒=1,925秒 | 30分の1,800秒を125秒超える |
| スタッフ:受付・会計 | 1注文30秒 | 32注文×30秒=960秒 | 受け渡し作業と合計して判断する |
| 同じスタッフ:袋詰め・受け渡し | 1注文15秒 | 32注文×15秒=480秒 | 会計との合計は1,440秒 |
この条件では製造が追いつきません。30分÷55秒で作れるのは、停止なしでも約32杯です。会計と受け渡しを別々に「各30分使える」と数えると、同じスタッフの時間を二重に使った計画になります。
候補となる改善は、朝のメニューを絞る、カップを取る位置を変える、注文確認を簡潔にする、製造に適した機器や抽出方法へ変更する、といったものです。製造を1杯40秒にできると仮定すれば35杯で1,400秒ですが、その400秒の差をすべて新しい注文に使えるわけではありません。洗浄、補充、手洗い、注文変更にも時間が必要です。
平均時間に加えて、注文が固まる場面を試す
候補機器と実際の包材を使った開業前の模擬営業では、30分35杯という総数に加え、「最初の5分に8杯」「同じ注文で3杯」「会計中に受け取り客が戻る」といった到着の偏りも入れます。これらも試験の設定例です。平均待ち時間だけでなく、最も長い待ち時間、未提供の注文件数、補充で止まった時間、作り直しを記録します。
モバイルオーダーを導入しても、製造と受け渡しは残ります。受け取り枠を埋め過ぎず、店頭注文との優先順、受け取りに来ない商品の扱い、注文を一時停止する条件を決めます。ワンオペへ変更するなら、2人の作業時間を合算したうえで、同時にできる工程を実機で確認し直す必要があります。
機器本体のほかに、給排水と収納を図面へ入れる
必要設備は、メニューとピークの作業量から選びます。客席がなくても、調理器具の洗浄、手洗い、冷蔵、廃棄物の保管はなくなりません。必要な施設基準は管轄保健所へ図面を示して確認し、そのうえで営業中の動きと保守に必要な余白を取ります。
| 場所・設備 | 確認する内容 | 計画への反映 |
|---|---|---|
| 抽出機器・グラインダー | 主力商品の連続製造、立ち上がり、洗浄、電圧・消費電力・給水条件 | カタログ上の杯数ではなく、注文構成を再現して製造時間を計測 |
| 冷蔵庫・製氷機 | 牛乳等の保管量、氷の使用量と回復、周囲温度、放熱・清掃空間 | 朝の在庫と補充回数、暑い日の条件を見込む |
| シンク・手洗い設備 | 工程に合う洗浄設備、手洗い、給湯、給排水。必要な仕様は保健所確認 | 作業台を削って後付けする前に、図面で位置を確定 |
| 電気・水・排気 | 同時使用時の契約容量・回路、水圧と水質、排水経路、機器の排熱 | 工事の可否と費用を、機器購入前に貸主・専門業者へ確認 |
| 包材と食材の収納 | カップ・蓋の箱寸法、納品時の最大在庫、清潔に保てる棚、開封品の区分 | 床や通路を仮置き場にせず、入荷した状態から収まる量を決める |
| 会計・受け渡し台 | 端末と通信、袋詰めの面積、注文識別、受取待ちの位置 | 注文する人と受け取る人が交差しない配置を検証 |
設備費の見積りには、本体だけでなく、搬入、設置、必要な電気・給排水工事、浄水器等の適合品、初期消耗品、保守を分けて載せます。中古機器なら、仕様書、部品供給、修理の窓口、作動確認範囲も必要です。飲食店として使われていた物件でも、今回の機器がそのまま動くとは限りません。
容器はかさばるため、収納の不足が発注回数や送料へ戻ってきます。安い大ロットを選ぶ前に、実際の箱寸法を図面へ落とし込みます。カップだけ届いて蓋が欠品する事態にも備え、適合する品番を対で発注し、納期、最低注文量、代替品の可否まで確認します。
包材の先払いと、キャッシュレスの入金待ちを別に積む
1杯42円の包材を使うという損益の計画と、発注時に払う金額は別です。単純化して、1杯分の包材を1組42円で購入し、月初在庫0、3,000組を仕入れ、月2,200組使い、破損・廃棄0と仮定します。
購入額は12万6,000円、使った分は9万2,400円、残った800組は3万3,600円です。いずれも税抜で送料別の例です。残った分を当月の廃棄費にせず、在庫として区別します。一方、先払いなら使う前に購入代金が必要で、実際の支払額は消費税や送料を加えた請求額になります。
売上側にも時間差があります。先の88杯を、すべて税抜500円・税込540円で販売する単純化した日なら、税込売上は4万7,520円です。その80%がキャッシュレスで、同額の5営業日分がまだ一度も入金されていないと仮定すると、手数料控除前の未入金額は4万7,520円×80%×5日=19万80円になります。
これは決済サービス共通の入金条件ではありません。実際の締日、入金日、金融機関の休業日、手数料、返金の処理を契約で確認し、家賃、食材、包材、人件費の支払日と並べます。売上が増えるほど先に必要な仕入れも増えるため、通帳へ入る前の売上で次の支払いを賄う計画にしないことが大切です。
借入元本の返済、納税、店主の生活費、設備の買い替えも、月の損益とは別に資金予定へ入れます。必要な運転資金を一律に「何か月分」と決める前に、入金が遅れる時期と売上が少ない時期の残高を確かめます。
メニューは、持ち歩いた後の状態で採否を決める
店頭で仕上がりがよくても、飲むまでに氷が溶ける、泡が落ちる、袋の中で傾くことがあります。主力商品ごとに、想定する移動時間、持ち方、温かい商品との同梱条件を決め、販売候補の容器で確かめます。
- 容器の適合:メーカーが示す温度・用途・容量と、カップと蓋の対応品番を確認する。見かけの口径だけで判断しない。
- 漏れと装着:規定量を入れ、蓋が一周はまるか、ホルダー内で傾かないかを確認する。飲み口のある蓋を完全密閉とは扱わない。
- 結露と袋:冷たいドリンクの外側、ラベル、紙袋の底、持ち手の状態を、想定する持ち運び条件で確認する。
- 飲用時の品質:たとえば15分後、30分後の温度、氷の残り方、味の変化、泡や見た目を記録する。時間は試験設定の例で、安全な保存期限を示さない。
- 複数商品の組み合わせ:2杯以上、温冷の混在、菓子との同梱で、袋の安定と品質が変わらないかを確認する。
漏れの確認は、メーカーの使用条件を守り、やけどしない温度の液体を使う予備確認から行います。熱い液体を人へ向けて傾けたり、袋を強く振ったりしないでください。試験を通った組み合わせでも、あらゆる持ち方で漏れないとは保証できません。受け渡し時には持ち運び方も案内します。
フードを加える場合は、味の試験とは別に、製造から販売までの温度・時間管理、包装方法、販売量を検討します。八戸市の持ち帰り・宅配時の注意点でも、設備と人員に見合う提供量、持ち帰りに適したメニュー、温度管理、早めの喫食の案内が挙げられています。見た目や味だけで安全性や消費期限を判断せず、衛生管理計画と商品の条件に沿って運用します。
客席がなくても、営業内容を保健所へ伝える
固定店舗で飲み物を調製して販売する計画は、客席の有無だけで許可不要と判断できません。物件契約や工事の前に、メニュー、調理工程、仕入れ品と自家製品の区別、包装するタイミング、販売先、平面図を管轄保健所へ持参し、必要な営業許可・届出と施設基準を確認します。
東京都の営業許可・届出の案内も、一般営業施設、自動車、臨時営業を分けています。自宅を候補にする場合も、家庭のキッチンをそのまま使えるとは考えず、住居との区画、設備、物件の用途や契約上の条件を先に確認してください。
菓子やパンを自店で製造する、別の店へ卸す、包装して通販するなど、商品と売り方が変わると必要な許可も変わる場合があります。飲食店営業があれば何でも販売できる、菓子が1品でもあれば必ず同じ追加許可になる、といった一律の決め方は避けます。取り扱う商品と製造・販売方法を具体的に伝え、回答に合わせて設備と開業日程を組みます。
食品表示は「持ち帰りか」だけで決めない
注文を受けてその場で詰める商品と、あらかじめ包装して並べる商品では、食品表示の扱いが異なります。さらに、製造した場所で販売するか、別の場所へ運ぶか、仕入れた包装済み商品かも整理する必要があります。
静岡市のテイクアウトの弁当・総菜に係る食品表示の案内は、容器包装、製造場所と販売場所、注文後に詰めるかどうかを分けて説明しています。そのため、「テイクアウトだから表示はいらない」とまとめず、商品ごとに必要な表示を確認します。包装済みの焼き菓子などを加えるときも、表示項目とラベルを誰が管理するかを決めます。
表示の省略が認められる場面でも、原材料・アレルゲン、保存方法などの情報を尋ねられたときに答えられる準備が必要です。仕入先の商品規格と実際に使う材料を対応させ、代替品へ替えた日は情報も更新します。器具の共用などで意図しない混入の可能性がある場合は、その状況を伝え、確認できないことを「含まれない」と断言しません。
売価とレジ設定は、飲料・酒類・包材を分けて確認する
2026年11月11日に確認した国税庁の税率の案内では、標準税率は10%、軽減税率は8%です。酒類を除く飲食料品の持ち帰り販売は軽減税率の対象となるため、この例の通常のコーヒーは税抜500円に対して税込540円で計算しています。酒類や外食は同じ扱いではありません。
また、カップ等を仕入れる取引と、そのカップに入れた飲み物を売る取引は別です。国税庁の軽減税率制度Q&A・問5では、飲食料品の販売に通常必要な包装と、別途対価を定める包装等を区別しています。容器そのものの仕入れを、飲料の販売と同じ8%で計算しないよう注意してください。
レジへは商品ごとの区分を設定し、消費者向けメニューの税込表示と、事業計画の税抜計算を対応させます。後から飲食設備を設ける、酒類や再利用するカップを商品として売る、包材を別料金にする場合は、販売実態に即した区分を税務署や税理士へ確認します。開業時点で制度が変わっていないかも再確認してください。
契約前に残すのは、杯数の目標と未確認の条件
事業計画の1日88杯という数字に、店前の人の流れ、朝35杯の製造・受け渡し、必要な収納と入金日が結び付くと、何を調べ直すべきかが見えてきます。次の5点は、見込みと確認済みの事実を分けて一枚に残します。
- 売る根拠:曜日・時間帯別の注文見込み、通行量の観測日、必要な購入比率、開業直後の低い売上条件。
- 渡せる根拠:メニュー構成、担当人数、模擬営業の条件、最長待ち時間、受注を制限する条件。
- 収まる根拠:設備図面、給排水・電源の確認結果、納品直後の最大在庫、包材の発注条件。
- 持ち帰れる根拠:容器の適合情報、品質・漏れ・結露の確認記録、衛生管理と表示の確認事項。
- 支払える根拠:税込の支払予定、決済の入金予定、低売上時の資金残高、借入返済と生活費。
必要な注文が見込めない、ピーク時の待ち時間が長すぎる、設備工事の可否が不明、包装後の品質が決まらない。このいずれかが残るなら、売上目標を強気に書き直すより、物件、営業時間、メニュー、人数のどこを変えるかを決めます。追加人件費や包材費が出たら、必要杯数も再計算します。
Team Cafe Tokyoでは、原価・再現性・提供速度を踏まえたメニュー・商品開発や、店舗のオペレーション・運営について相談を受けています。想定する時間帯別販売数、候補図面、機器、包材、試作で困っている点があれば、相談内容を具体化できます。
メニュー・商品開発と店舗運営の支援内容を見る / テイクアウトメニューと運営について相談する
資料確認日:2026年11月11日。許可・表示・税務の最終判断は、営業地、商品、販売方法と開業時点の制度に応じ、管轄窓口へ確認してください。